Syndication immobilière au Québec : investir collectivement dans un gros immeuble
Dans une syndication immobilière, un promoteur (le « commandité ») trouve l’immeuble, le gère et prend les décisions, tandis que des investisseurs passifs (les « commanditaires ») fournissent la plus grande partie du capital et reçoivent une part des revenus et de la plus-value. Contrairement à un partenariat entre amis qui achètent ensemble, vous ne … Continuer la lecture
Le financement participatif immobilier au Québec : cadre légal, plafonds et risques

Investir dans un immeuble avec quelques centaines ou quelques milliers de dollars sur une plateforme en ligne : la promesse du financement participatif immobilier est séduisante, mais au Québec elle repose sur un cadre juridique précis. Selon le véhicule utilisé, vous êtes plafonné à 2 500 $ par placement (ou 10 000 $ avec le … Continuer la lecture

Le prêt hypothécaire privé au Québec : financement alternatif ou occasion de placement

Le prêt hypothécaire privé est à la fois une planche de salut pour l’emprunteur que les banques refusent et un placement à rendement élevé pour l’investisseur qui prête son capital. Mais la même hypothèque a deux visages : des taux d’intérêt de l’ordre de 8 % à 14 %, des frais d’entrée et un terme … Continuer la lecture

Procuration pour vendre une maison au Québec : quand et comment l’utiliser

Au Québec, on peut vendre une maison sans être présent chez le notaire, mais seulement si une procuration écrite, précise et valide autorise quelqu’un d’autre à signer à votre place. Et cette procuration n’est pas éternelle : elle prend fin au décès ou à l’inaptitude de celui qui l’a donnée, ce qui peut faire échouer … Continuer la lecture

Mandat de protection et maison au Québec : qui gère votre propriété si vous devenez inapte

Au Québec, sans mandat de protection homologué, personne ne peut vendre, hypothéquer ou même gérer à votre place une maison dont vous êtes seul propriétaire si vous devenez inapte. Les proches doivent alors passer par une tutelle devant le tribunal. Et même avec un mandat, le pouvoir de vendre un immeuble sans autorisation du tribunal … Continuer la lecture

Assurance tremblement de terre au Québec : votre maison est-elle couverte?

Au Québec, seulement 7 % des assurés ont une protection contre les tremblements de terre, alors que 38 % croient à tort que leur assurance habitation de base les couvre déjà. Pourtant, selon le Bureau d’assurance du Canada, la probabilité d’un séisme de magnitude supérieure à 6 dans les 50 prochaines années se situe entre … Continuer la lecture

Assurance invalidité hypothécaire au Québec : protéger vos paiements en cas d’incapacité de travailler

Si une maladie ou un accident vous empêche de travailler pendant six mois, votre hypothèque ne s’arrête pas : les versements continuent, alors que l’assurance-emploi maladie plafonne à 729 $ par semaine en 2026 et que la rente d’invalidité du RRQ n’est versée qu’en cas d’invalidité grave et permanente. L’assurance invalidité hypothécaire comble cet écart, … Continuer la lecture

Un copropriétaire indivis ne paie plus sa part au Québec : que faire

Quand l’un des copropriétaires indivis cesse de payer sa part de l’hypothèque, des taxes ou des réparations, les autres ne peuvent pas simplement « laisser tomber » : c’est souvent la banque, la municipalité et leur propre cote de crédit qui encaissent le choc. Au Québec, les articles 1019 et 1020 du Code civil prévoient … Continuer la lecture

Sortir de l’indivision au Québec : mésentente et partage forcé

Au Québec, personne n’est tenu de rester dans l’indivision : l’article 1030 du Code civil permet à un indivisaire de demander le partage sans avoir à justifier sa demande. Mais « pouvoir sortir » ne veut pas dire « sortir facilement » : quand les copropriétaires indivis ne s’entendent pas, la sortie passe souvent par … Continuer la lecture

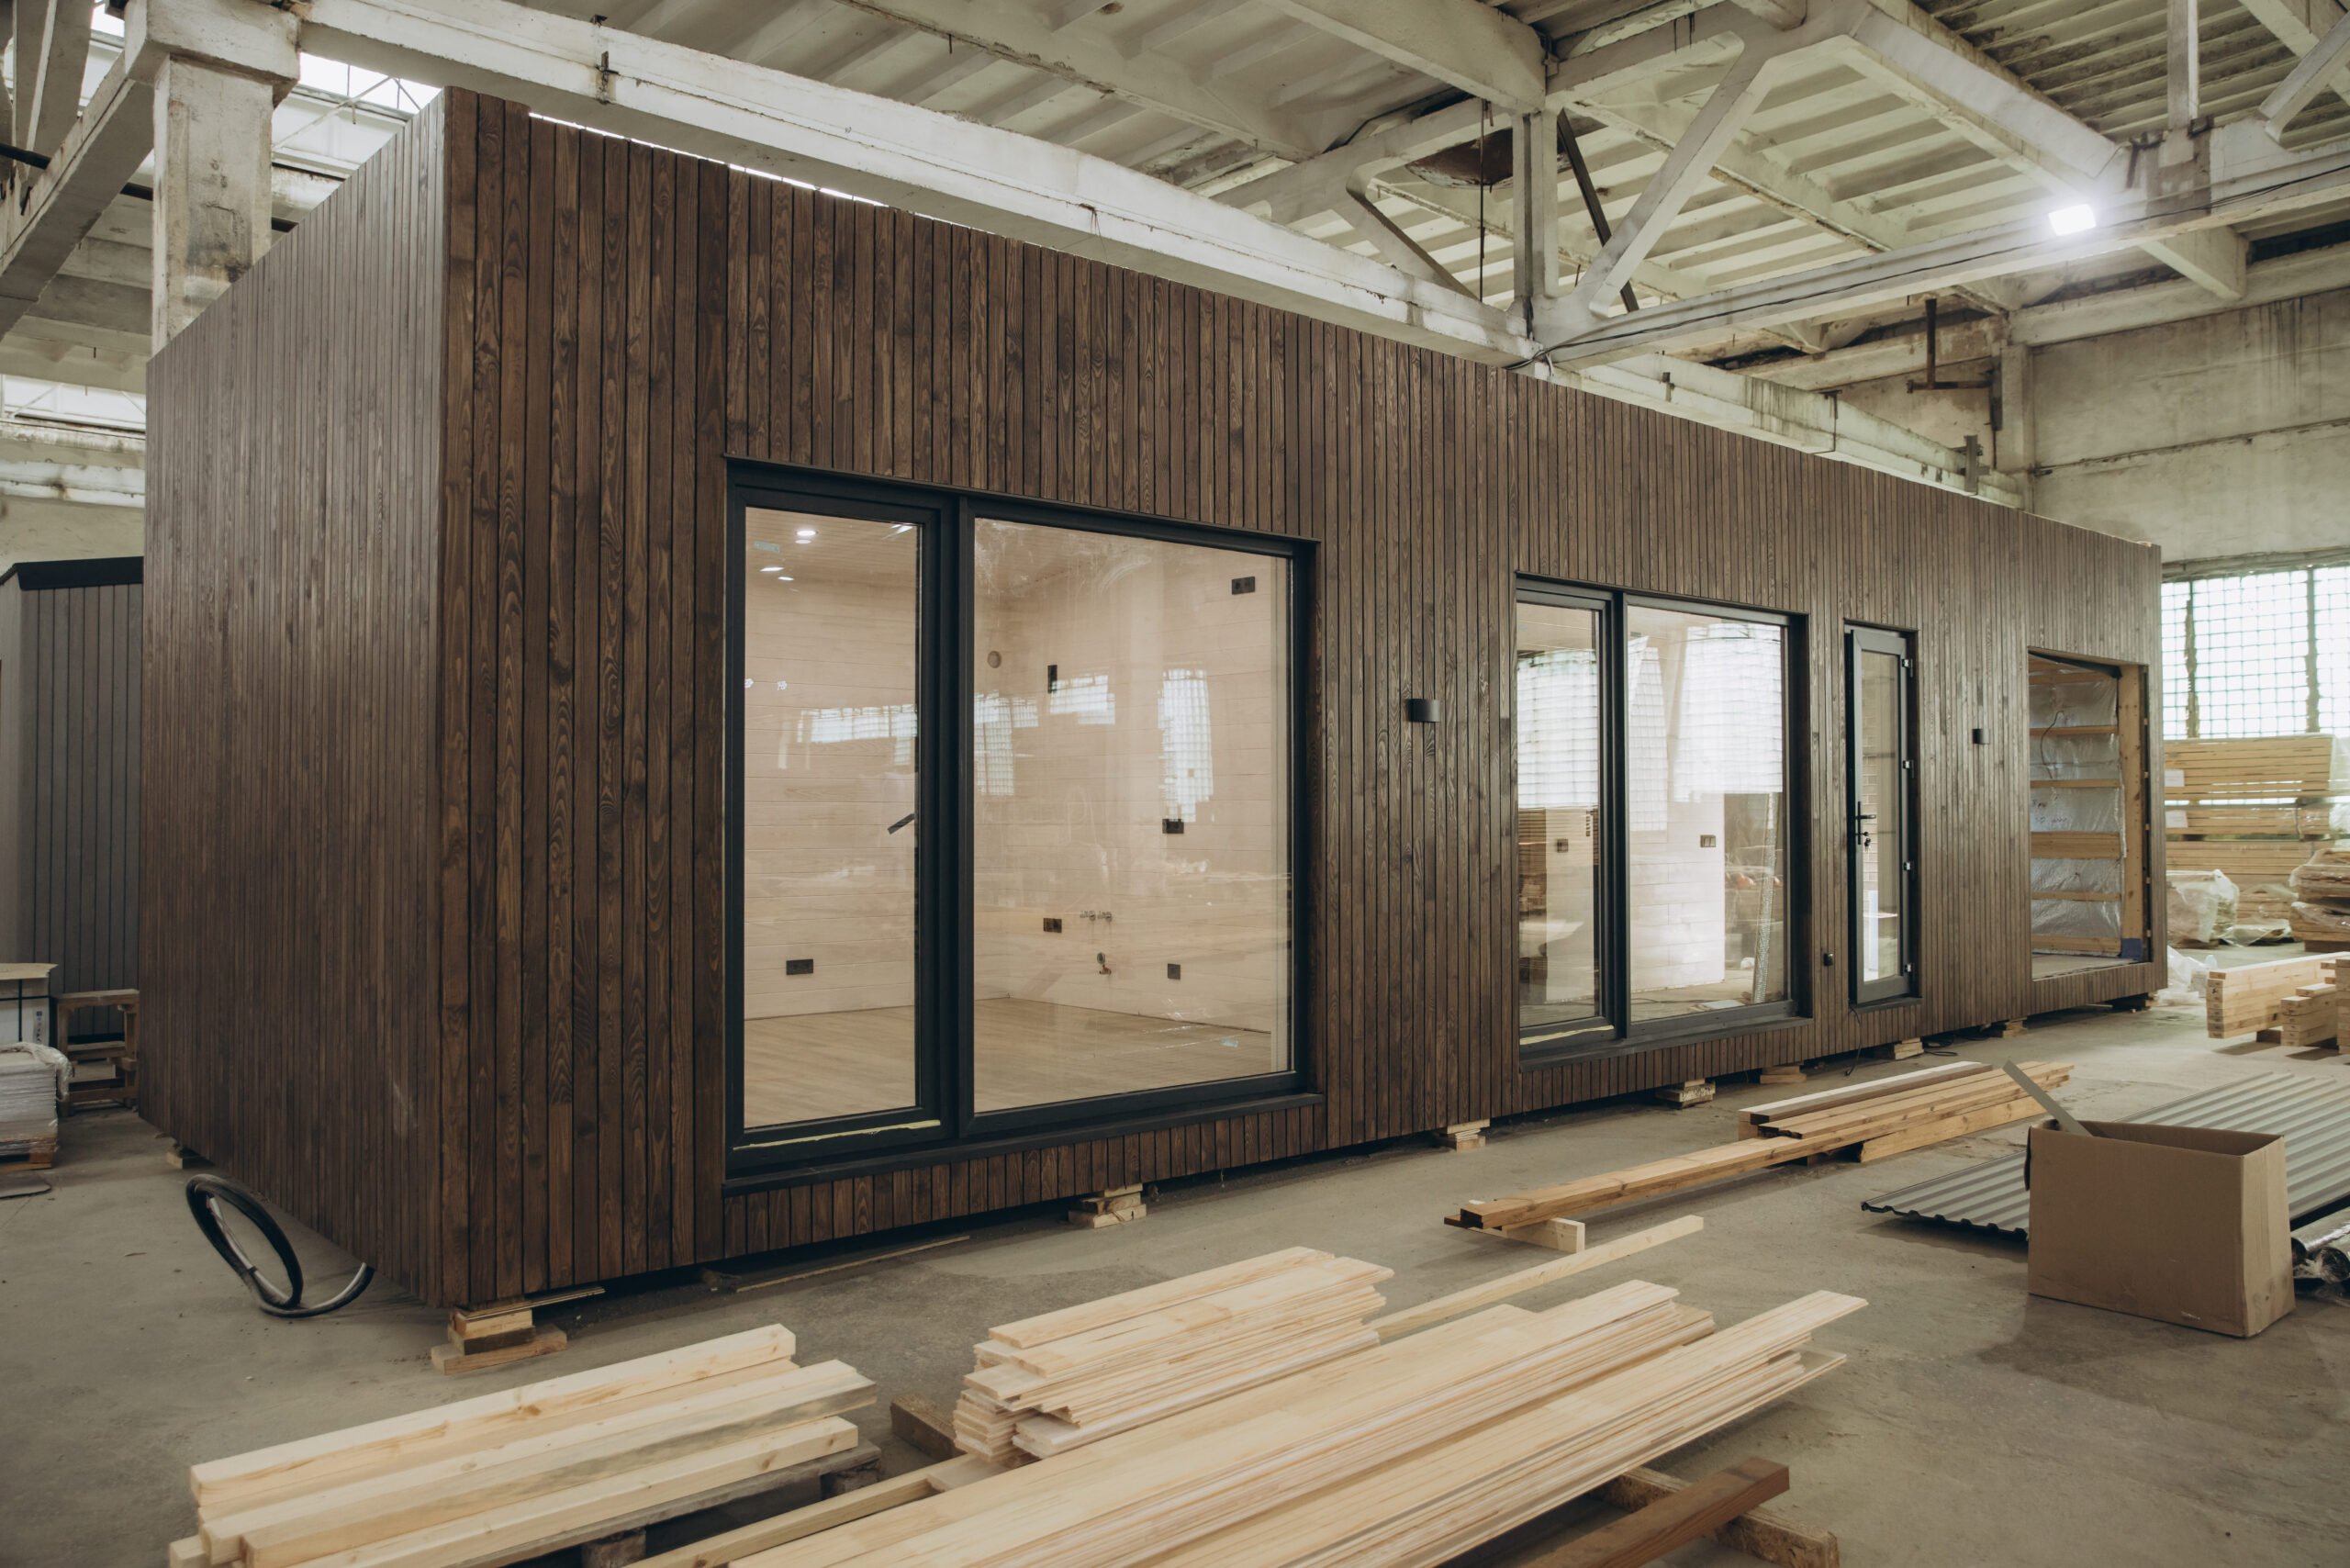
Maison usinée ou construction traditionnelle au Québec : différences, coûts et garantie

Une maison usinée n’est pas forcément moins chère qu’une maison construite sur place, mais elle est presque toujours plus rapide et plus prévisible, à condition de bien comprendre qui est responsable de quoi. Au Québec, la différence se joue moins sur le prix au pied carré que sur trois points souvent négligés : le partage … Continuer la lecture