
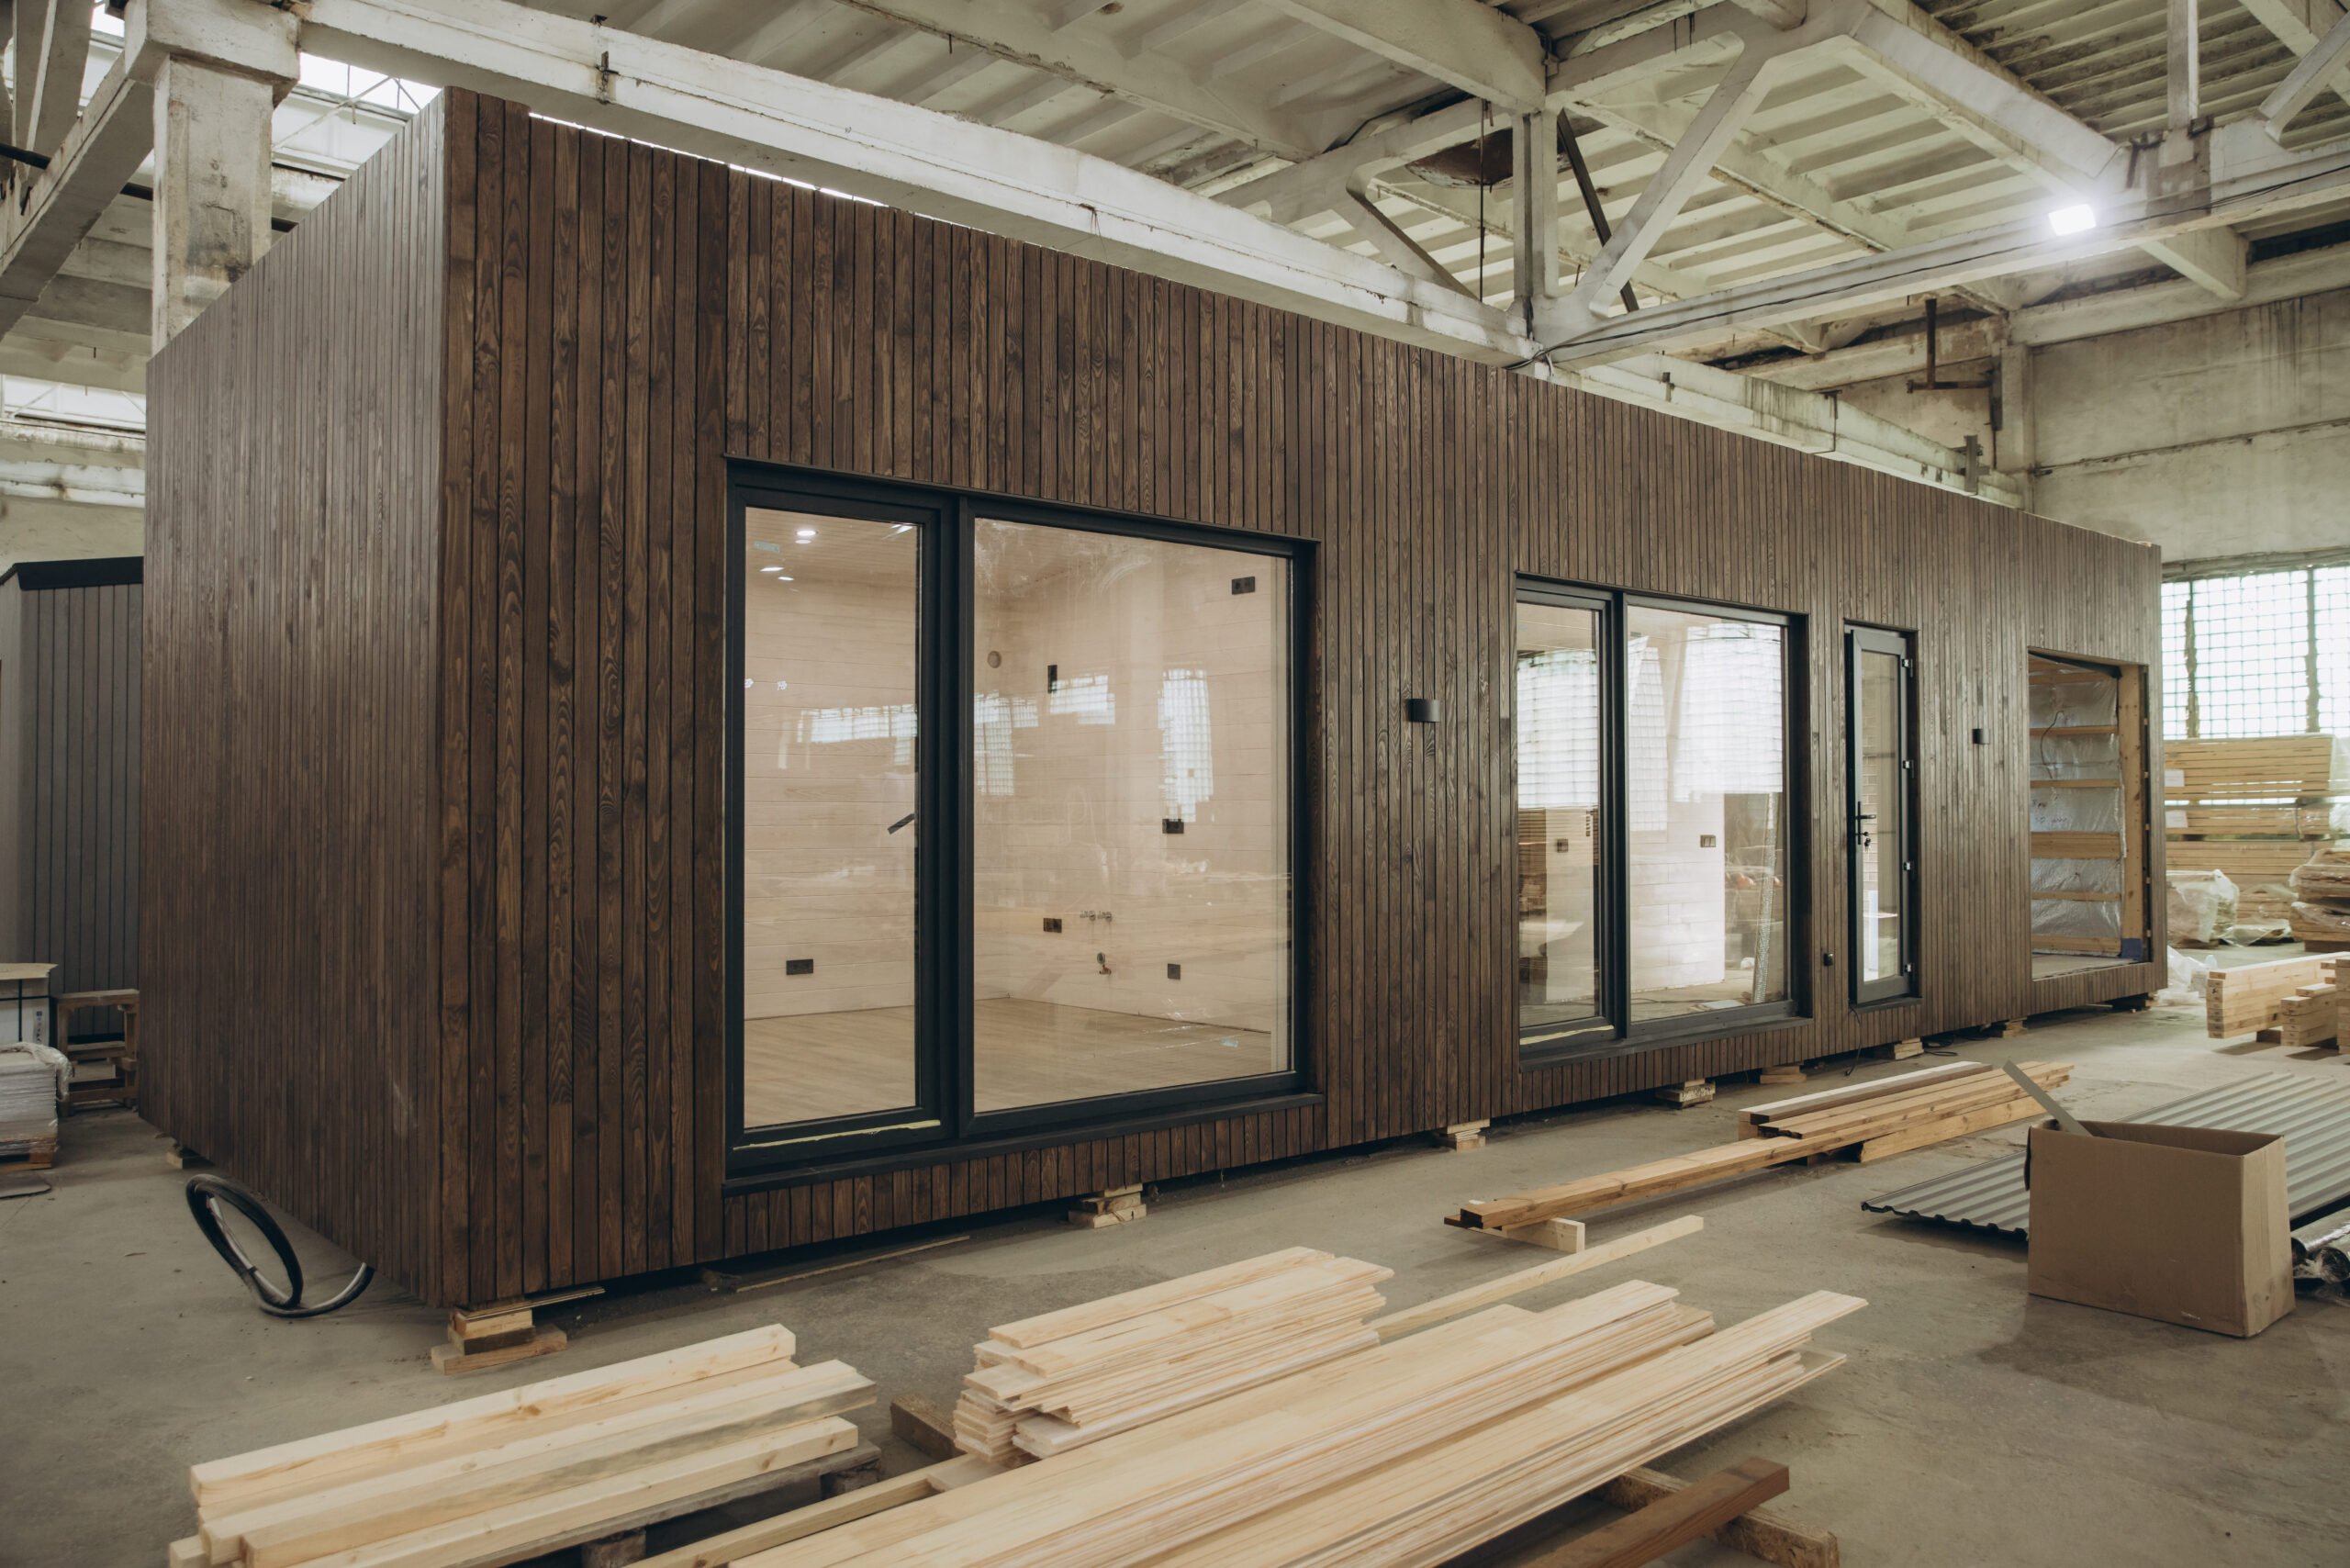
Une maison usinée n’est pas forcément moins chère qu’une maison construite sur place, mais elle est presque toujours plus rapide et plus prévisible, à condition de bien comprendre qui est responsable de quoi. Au Québec, la différence se joue moins sur le prix au pied carré que sur trois points souvent négligés : le partage des contrats entre le fabricant et l’entrepreneur qui l’installe (qui détermine ce que la garantie GCR couvre vraiment), le financement par étapes et le coût de la préparation du terrain. Depuis mai 2026, la SCHL propose en plus un produit d’assurance prêt dédié aux maisons préfabriquées, CMHC Prefab Plus.
Cet article compare la maison usinée, préfabriquée ou modulaire à la construction traditionnelle selon les critères qui comptent pour un acheteur québécois : le coût réel une fois tout inclus, les délais, la qualité et la conformité au Code de construction, la garantie, le financement et la revente. Il se distingue de notre guide sur l’achat d’une maison mobile ou usinée, qui traite surtout de la distinction avec la maison mobile sur terrain loué, et de nos articles sur les étapes d’une construction neuve, dont il reprend la logique en l’adaptant à la construction en usine.
Sommaire
- Usinée, préfabriquée, modulaire : de quoi parle-t-on ?
- Combien coûte une maison usinée par rapport à une maison traditionnelle ?
- Les délais : où la construction en usine gagne vraiment du temps
- Qualité, Code de construction et licence RBQ
- La garantie GCR : le piège du partage des contrats
- Le financement : mise de fonds, versements par étapes et Prefab Plus
- Terrain, fondation et revente : les enjeux après la livraison
- Quand la maison usinée est un bon choix, et quand elle l’est moins
- Erreurs fréquentes
- Questions fréquentes
- Sources officielles
Usinée, préfabriquée, modulaire : de quoi parle-t-on ?
Dans le langage courant québécois, les trois termes se recoupent, ce qui crée de la confusion au moment de comparer des soumissions. Préfabriquée est le terme le plus large : toute maison dont une partie importante est fabriquée en atelier avant d’être assemblée sur le terrain. Modulaire désigne généralement une maison composée de modules en trois dimensions, livrés déjà cloisonnés, câblés et parfois finis à l’intérieur, puis posés par grue sur une fondation permanente. Usinée est l’appellation que beaucoup de constructeurs québécois utilisent pour des maisons sectionnelles (une ou plusieurs sections complètes) ou, dans certains cas, pour des murs et des fermes de toit fabriqués en usine puis montés sur place.
Ces nuances ont des conséquences concrètes : plus la maison arrive terminée, plus le chantier est court, mais plus les contraintes de transport et de manutention pèsent sur la conception. Rappelons aussi que tout cela est distinct de la maison mobile, conçue pour être déplaçable et souvent installée sur un terrain loué, dont les règles de financement et de valeur de revente sont très différentes. Si votre projet est plutôt une très petite résidence, consultez plutôt notre article sur la mini-maison et la réglementation municipale.
La première question à poser à tout fournisseur est donc simple : qu’est-ce qui est fabriqué en usine, qu’est-ce qui est fait sur place, et par qui ? La réponse détermine le prix comparable, la garantie applicable et le calendrier.
Combien coûte une maison usinée par rapport à une maison traditionnelle ?
Les constructeurs québécois qui publient leurs prix annoncent généralement, pour le bâtiment seul et avant le terrain, des fourchettes très larges : de 180 $ à 230 $ le pied carré pour une coquille de base, 230 $ à 300 $ pour une maison semi-finie et 280 $ à 400 $ et plus pour une maison clé en main. Ce sont des ordres de grandeur commerciaux, non des barèmes officiels, et ils varient selon la région, la taille, le niveau de finition et la période. Pour une construction traditionnelle, les budgets totaux se situent couramment dans une fourchette encore plus large, selon la superficie et les matériaux ; notre guide du coût de construction d’une maison au Québec détaille les postes.
L’économie souvent avancée est de 10 % à 20 % sur la partie fabriquée en usine, grâce à la production en série, à l’achat de matériaux en volume et à la réduction des pertes liées aux intempéries. Cette économie est loin d’être garantie : une étude de la SCHL sur des projets modulaires au Canada conclut que la construction modulaire « peut être plus abordable, mais pas toujours », selon que l’usine génère réellement des gains de main-d’œuvre et de matériaux.
Le vrai piège est ailleurs : le prix affiché d’une maison usinée ne comprend presque jamais l’ensemble des coûts. Il faut ajouter, selon les cas :
- le transport depuis l’usine, qui augmente avec la distance et la taille des modules ;
- la grue et l’équipe de pose le jour de la livraison ;
- la fondation (dalle, pieux ou sous-sol), l’excavation et le raccordement aux services ;
- le puits et l’installation septique si le terrain n’est pas desservi, un poste qui peut représenter plusieurs dizaines de milliers de dollars, comme le détaille notre article sur le puits et la fosse septique ;
- les finitions intérieures et l’aménagement extérieur non inclus dans le forfait ;
- les permis municipaux et les frais de raccordement.
Pour comparer honnêtement, demandez à chaque fournisseur, usine ou entrepreneur traditionnel, un prix clé en main détaillé, de la préparation du terrain à la remise des clés, et comparez ce total. Une maison usinée à 220 $ le pied carré « livrée » peut finir au même niveau qu’une construction traditionnelle une fois la grue, la fondation et les services ajoutés.
L’économie d’une maison usinée se joue sur la prévisibilité du prix et des délais plus que sur un rabais garanti : comparez toujours des soumissions clé en main, jamais des prix au pied carré.
Les délais : où la construction en usine gagne vraiment du temps
C’est l’avantage le moins contesté. Pendant que la fondation et les services sont préparés sur le terrain, la maison est fabriquée en usine à l’abri des intempéries : les deux étapes se déroulent en parallèle plutôt qu’en séquence. Dans le cas d’une construction traditionnelle, le calendrier est bien décrit dans notre article sur les étapes de construction mentionné plus haut ; en usine, la phase de gros œuvre sur place se réduit à la pose, qui peut ne durer que quelques jours pour des modules, suivie des raccordements et des finitions.
À plus grande échelle, la SCHL cite un projet de 84 logements abordables à Calgary (605 Studio West), livré en moins d’un an grâce à la construction modulaire, contre près de deux ans pour un projet comparable en construction conventionnelle. Un projet d’immeuble n’est pas une maison unifamiliale, mais il illustre le mécanisme : la fabrication en parallèle comprime le calendrier.
Il y a toutefois des limites. L’usine a son propre carnet de commandes : selon les périodes, le délai avant le début de la fabrication peut être de plusieurs mois. Les routes québécoises imposent des restrictions de dégel au printemps. Et la permission municipale et la préparation du terrain restent les mêmes qu’en construction traditionnelle : un permis de construction tardif retardera la livraison, peu importe la vitesse de l’usine. Prévoyez un calendrier global réaliste en discutant avec le fabricant du moment de la commande, de la fenêtre de livraison et des pénalités éventuelles en cas de retard.
Qualité, Code de construction et licence RBQ
Une maison usinée doit respecter le Code de construction du Québec, exactement comme une maison bâtie sur place : la fabrication en atelier ne confère aucune exemption. La construction en milieu contrôlé facilite la répétition des gestes, l’inspection en cours de fabrication et la protection des matériaux contre la pluie et la neige. C’est l’argument de qualité des fabricants.
La SCHL met toutefois en garde contre un risque propre à ce mode de construction : dans certains projets modulaires étudiés, des dommages liés à l’humidité ont nécessité des réparations coûteuses, surtout lors du transport et de l’entreposage des modules avant la pose. La taille des modules est aussi limitée par la largeur des routes, ce qui contraint les plans. Demandez au fabricant comment les modules sont protégés pendant le transport et comment les joints entre modules sont refermés et protégés après la pose.
Côté légal, quiconque exécute des travaux de construction au Québec doit détenir la licence appropriée de la Régie du bâtiment du Québec (RBQ). Le Registre des détenteurs de licence permet de vérifier, avec le numéro de licence à dix chiffres, que l’entreprise est en règle, la sous-catégorie visée et l’existence éventuelle de réclamations. Cette vérification vaut autant pour le fabricant s’il assure l’installation que pour l’entrepreneur qui pose la maison et réalise la fondation. Notre guide sur le contrat de construction avec un entrepreneur décrit les clauses essentielles, qui s’appliquent aussi lorsqu’une partie du travail est fabriquée en usine.
Si la maison est conçue sur mesure, faites aussi valider les plans avant la mise en production : une modification après le début de la fabrication coûte généralement beaucoup plus cher qu’un ajustement sur plan.
La garantie GCR : le piège du partage des contrats
C’est le point le plus important et le plus souvent mal compris. Au Québec, la Garantie de construction résidentielle (GCR) est le plan de garantie obligatoire pour les maisons neuves vendues par un entrepreneur. Pour une maison usinée, la couverture dépend de la façon dont vos contrats sont structurés, selon trois scénarios décrits par la GCR :
- Contrat clé en main avec le fabricant : si le contrat de vente conclu avec le fabricant comprend l’installation complète de la maison, c’est le fabricant qui doit inscrire l’unité résidentielle au plan de garantie.
- Contrat clé en main avec un entrepreneur général : si la vente et l’installation sont conclues avec un entrepreneur général, c’est lui qui doit inscrire l’unité.
- Contrats séparés : si vous achetez la maison auprès du fabricant et concluez un contrat d’installation distinct avec un entrepreneur général, seule la partie installation est couverte par le plan, et c’est l’entrepreneur général qui l’inscrit.
Concrètement, le troisième scénario, qui peut sembler attrayant pour « économiser sur la marge de l’entrepreneur », vous prive d’une garantie sur la maison elle-même. Pour le reste, les protections du plan sont celles qui s’appliquent à toute maison neuve couverte : une garantie d’un an pour les malfaçons non apparentes à la réception, de trois ans pour les vices cachés, et de cinq ans pour les vices de conception, de construction ou de réalisation et les vices de sol, ainsi que la protection des acomptes. Notre article sur la garantie de construction résidentielle détaille ces protections et les exclusions.
Avant de signer, exigez par écrit : qui inscrit la maison à la GCR, quel est le numéro d’accréditation de l’entreprise, et quelles parties de la maison sont visées. Faites valider ces éléments par votre notaire ou un avocat. Et rappelez-vous que la garantie ne remplace pas la réception de la maison avec inspection : une inspection préalable à la réception permet de consigner les défauts apparents.
Le financement : mise de fonds, versements par étapes et Prefab Plus
Une maison usinée ne se finance pas comme une maison existante. Les prêteurs avancent l’argent par étapes : un montant pour le terrain et la préparation (excavation, fondation, puits et fosse), un autre à la livraison de la maison, puis d’autres pour l’installation et les finitions. Le problème, historiquement, est que beaucoup de prêteurs étaient mal outillés pour payer une usine avant que la maison soit installée sur le terrain, ce qui forçait certains acheteurs à des solutions de financement temporaire coûteuses. Notre guide sur le financement d’une construction présente la mécanique générale des déboursés progressifs.
Le 7 mai 2026, la SCHL a annoncé l’élargissement de son assurance prêt hypothécaire à la construction préfabriquée et modulaire, avec le produit CMHC Prefab Plus. Selon la SCHL, ce produit permet notamment :
- l’achat d’une maison préfabriquée, modulaire ou usinée avec une mise de fonds minimale de 5 % (jusqu’à 500 000 $, puis 10 % sur la portion excédentaire) ;
- le déboursement du prêt en jusqu’à quatre avances liées à l’avancement des travaux : terrain et préparation, livraison de l’unité, puis installation et finitions ;
- un ratio prêt-valeur pouvant atteindre 95 % pour une maison occupée par son propriétaire (1 à 2 logements), avec un prix maximal inférieur à 1,5 million de dollars ;
- le financement des maisons préfabriquées déplaçables par une option distincte (« chattel »), les maisons posées sur fondation permanente suivant les modalités hypothécaires standards.
Les conditions d’admissibilité et les primes évoluent : la SCHL indique des primes d’assurance qui varient de 0,60 % à 4,50 % du prêt selon le ratio prêt-valeur et l’origine de la mise de fonds. Tous les prêteurs n’offrent pas nécessairement le produit ; vérifiez auprès de votre institution et d’un courtier hypothécaire. Pour comprendre comment ces primes se calculent, voyez notre article sur la prime d’assurance de la SCHL.
Un point d’attention : le financement par étapes suppose que les contrats et la garantie soient clairs avant le premier déboursé. Un prêteur voudra savoir qui construit, qui inscrit la maison à la GCR et quand les sommes sont libérées.
Terrain, fondation et revente : les enjeux après la livraison
La maison n’est qu’une partie du projet. Le terrain reste le facteur de coût le plus variable : servitudes, zonage, pente, accès pour la grue et le camion de transport, présence ou non des services municipaux. Les modules de grande taille nécessitent un accès dégagé : un chemin étroit, des fils aériens ou un terrain en forte pente peuvent compliquer, voire exclure, la livraison. Notre article sur l’achat d’un terrain pour construire couvre les vérifications à faire avant de vous engager, y compris la conformité au zonage, qui s’applique de la même façon à une maison usinée.
La fondation est généralement réalisée par un entrepreneur local, selon les plans du fabricant, avant l’arrivée de la maison. Une erreur de tolérance sur la fondation peut retarder la pose, d’où l’importance de coordonner les deux équipes.
Sur le plan fiscal, la taxe de bienvenue s’applique selon la structure de l’achat (terrain seul, ou terrain avec bâtiment) ; faites valider le calcul avec votre notaire avant la signature plutôt que de présumer.
Pour la revente, une maison usinée posée sur une fondation permanente, sur un terrain que vous possédez, est généralement traitée par le marché comme une maison traditionnelle, à condition d’être bien documentée (plans, garantie, certificats de conformité). Les écarts de valeur proviennent plutôt de la qualité de la finition, de l’emplacement et de l’efficacité énergétique que du mode de fabrication, comme le montre notre analyse de la cote ÉnerGuide et de la certification Novoclimat. Informez aussi votre assureur : voyez notre guide de l’assurance habitation pour les questions à poser, car la couverture d’une maison neuve livrée en modules doit être en vigueur dès la pose.
Quand la maison usinée est un bon choix, et quand elle l’est moins
La maison usinée est généralement pertinente dans les situations suivantes :
- vous cherchez un calendrier prévisible, par exemple pour libérer un logement ou respecter une date de fin de bail ;
- vous voulez limiter le risque de dépassements de coûts en fixant un prix clé en main ;
- votre terrain est accessible et plat, avec des services connus ;
- le modèle standard d’un fabricant répond à 90 % de vos besoins, sans personnalisation extensive.
La construction traditionnelle reste plus indiquée si :
- le plan est très personnalisé (géométrie complexe, grandes portées, plusieurs étages atypiques) ;
- le terrain est difficile d’accès ou en forte pente ;
- vous voulez conserver une flexibilité pendant le chantier pour modifier la conception ;
- vous préférez traiter avec un seul interlocuteur local responsable de tout, y compris de la garantie.
Si vous hésitez encore entre construire neuf et acheter, notre comparatif maison neuve ou revente aide à replacer la décision dans le contexte global. Dans tous les cas, demandez au moins deux soumissions clé en main comparables.
Erreurs fréquentes
La première erreur, très répandue, est de comparer le prix au pied carré d’une maison usinée au prix total d’une construction traditionnelle. Le premier exclut souvent le transport, la grue, la fondation et les services ; le second les inclut. Seule une soumission clé en main détaillée permet une comparaison équitable.
La deuxième erreur est de séparer l’achat de la maison et son installation pour réduire le coût. Ce montage peut limiter la garantie GCR à la seule partie installation. Si vous choisissez cette voie, ayez conscience de ce que vous perdez, et faites valider la structure par un notaire.
La troisième erreur est de négliger l’accès au terrain et la coordination avec la fondation. Un camion de transport qui ne peut pas atteindre le site, ou une fondation hors tolérance, entraîne des frais supplémentaires et des retards.
La quatrième erreur est de supposer que le financement sera simple. Sans préapprobation prévoyant des déboursés par étapes, vous risquez de devoir payer l’usine avant que le prêt soit disponible. Parlez à votre prêteur ou à un courtier avant de signer avec le fabricant.
La cinquième erreur est d’ignorer les vérifications de base : licence RBQ, inscription à la GCR, assurance responsabilité et références de projets livrés. Un prix attrayant ne remplace pas ces vérifications.
Questions fréquentes
Une maison usinée coûte-t-elle moins cher qu’une maison traditionnelle au Québec ?
Pas nécessairement. Les économies annoncées, souvent de l’ordre de 10 % à 20 % sur la partie fabriquée, peuvent être annulées par le transport, la grue, la fondation et les services. La SCHL souligne elle-même que la construction modulaire peut être plus abordable, mais pas toujours. Comparez des soumissions clé en main.
Une maison usinée est-elle couverte par la garantie GCR ?
Oui, mais selon la structure de vos contrats. Si le fabricant ou un entrepreneur général assume la vente et l’installation complètes, il inscrit la maison à la GCR. Si vous achetez la maison et l’installation séparément, seule l’installation est couverte. Faites valider la structure avant de signer.
Peut-on obtenir une hypothèque pour une maison usinée avec 5 % de mise de fonds ?
Le produit CMHC Prefab Plus, annoncé par la SCHL en mai 2026, prévoit une mise de fonds minimale de 5 % pour la portion jusqu’à 500 000 $, avec déboursés en jusqu’à quatre étapes. L’accès dépend du prêteur et des conditions d’admissibilité. Consultez un courtier ou votre institution financière.
Combien de temps faut-il pour obtenir une maison usinée ?
Le temps de pose est court, parfois quelques jours pour des modules, et la fabrication se fait en parallèle de la préparation du terrain. Mais le délai avant le début de la production, les permis et la saison peuvent allonger le calendrier. Demandez un échéancier écrit au fabricant.
Une maison usinée se revend-elle aussi bien qu’une maison traditionnelle ?
Posée sur une fondation permanente, sur un terrain possédé, elle est généralement évaluée selon les mêmes critères que toute maison : emplacement, état, finition et efficacité énergétique. Une documentation complète (plans, garantie, conformité) facilite la revente.
Une maison usinée doit-elle respecter le Code de construction ?
Oui. La fabrication en usine ne constitue pas une exemption : la maison doit être conforme au Code de construction du Québec, et les entrepreneurs concernés doivent détenir la licence RBQ appropriée. Vérifiez-la dans le Registre des détenteurs de licence.
Quelle est la différence avec une maison mobile ?
La maison mobile est conçue pour être déplaçable et souvent installée sur un terrain loué, avec un financement et une valeur de revente très différents. La maison usinée ou modulaire est installée sur une fondation permanente. Notre article sur la maison mobile détaille cette distinction.
Un professionnel doit-il valider mon projet ?
Oui : un notaire pour la structure des contrats et la garantie, un courtier hypothécaire pour le financement, et un inspecteur pour la réception de la maison. Ces avis sont déterminants pour la décision finale.
Sources officielles
- Garantie de construction résidentielle (GCR) : bâtiments couverts et maisons usinées
- SCHL : CMHC Prefab Plus, assurance prêt hypothécaire pour maisons préfabriquées
- SCHL : communiqué du 7 mai 2026 sur l’assurance prêt hypothécaire pour la construction préfabriquée et modulaire
- SCHL : principales leçons sur les logements modulaires au Canada
- Régie du bâtiment du Québec : vérifier la licence d’un entrepreneur
Cet article a une visée informative et ne constitue pas un conseil financier, juridique ou en construction personnalisé. Les coûts, les délais, les conditions de la garantie GCR et les produits de financement varient selon le fabricant, le terrain, le prêteur et l’évolution des programmes. Les fourchettes de prix citées sont des ordres de grandeur commerciaux et non des barèmes officiels. Avant de signer un contrat de vente ou d’installation, la consultation d’un notaire, d’un courtier hypothécaire et d’un inspecteur en bâtiment est recommandée. Pour en savoir plus sur notre démarche, consultez notre méthodologie éditoriale.

L’équipe Immo Boussole est un collectif éditorial indépendant basé au Québec. Nous publions des analyses rigoureuses et vérifiables sur l’immobilier résidentiel au Québec et au Canada.