
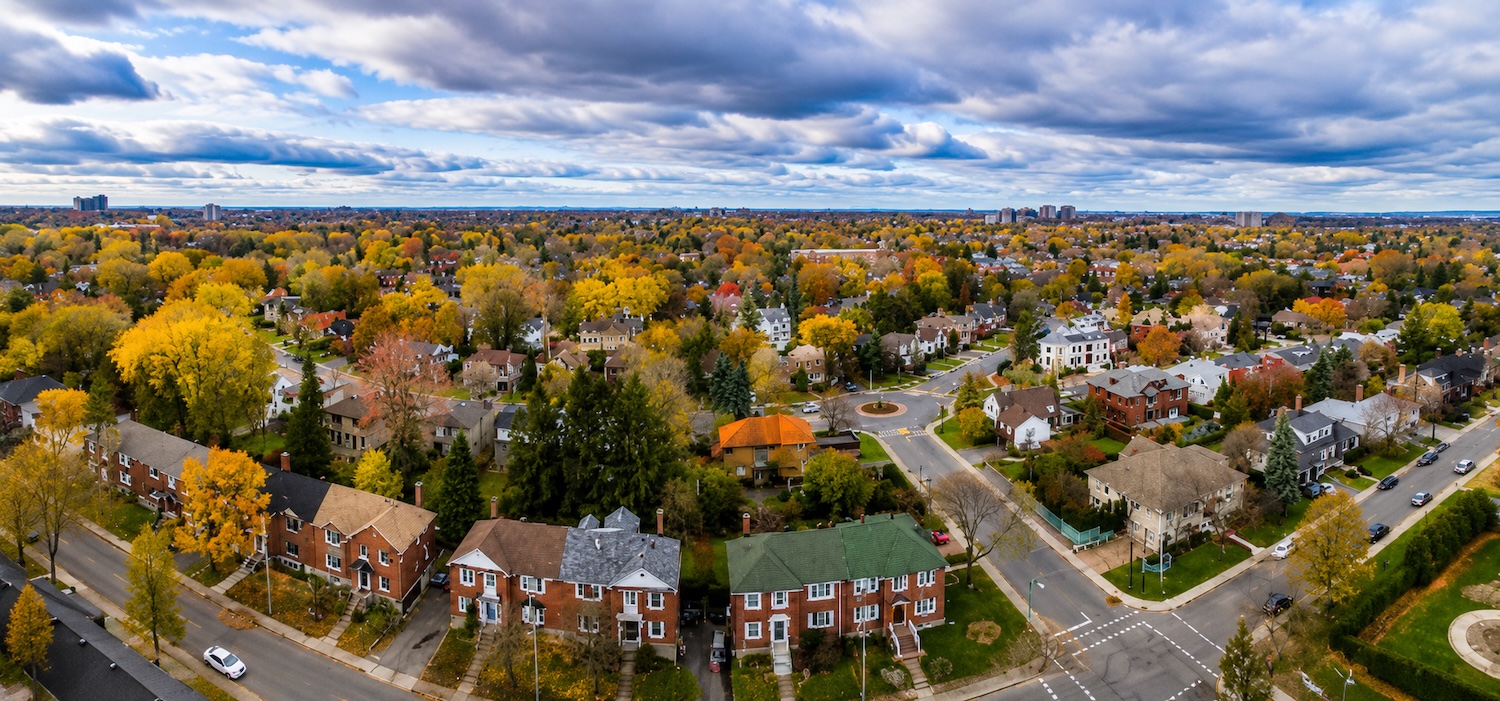
Hampstead est la seule municipalité de l’île de Montréal où aucun commerce de détail n’a jamais eu le droit de s’installer depuis sa fondation en 1914 comme cité-jardin — un choix urbanistique qui n’a pas empêché le prix médian d’une maison unifamiliale d’y atteindre 1 825 000 $ en 2026, près de 3,7 fois la médiane provinciale.
Voici un portrait chiffré du marché immobilier à Hampstead en 2026 : les prix par segment de propriété, le rôle d’évaluation foncière 2026-2028 et son impact sur le compte de taxes, le contexte particulier d’une ville entièrement résidentielle sans assiette commerciale, ainsi que les étapes concrètes pour y acheter ou y vendre une propriété.
Sommaire
- Portrait du marché immobilier à Hampstead en 2026
- Prix par segment de propriété
- Rôle d’évaluation foncière et fiscalité municipale 2026
- Une cité-jardin sans commerce : histoire et urbanisme
- Portrait démographique
- Hampstead face à ses voisines : Westmount, Mont-Royal, Côte-Saint-Luc, NDG
- Transport et accessibilité
- Profil de l’acheteur type
- Financer l’achat d’une propriété à Hampstead
- La taxe de bienvenue sur une propriété à plus d’un million
- Inspection et vérifications avant l’achat
- Vendre une propriété à Hampstead
- Perspectives pour 2026-2027
- Questions fréquentes
- Sources
Portrait du marché immobilier à Hampstead en 2026
Hampstead est l’une des plus petites municipalités de l’île de Montréal, avec seulement 1,79 km² de superficie et environ 2 600 logements privés. Sa taille réduite et son statut de ville entièrement résidentielle en font un marché à très faible volume, où chaque transaction pèse davantage sur les statistiques que dans un secteur plus vaste comme Lachine ou LaSalle.
Sur les quatre derniers trimestres disponibles (période se terminant au deuxième trimestre 2026), Centris recense 48 ventes résidentielles toutes catégories confondues à Hampstead, en baisse de 7 % sur un an, pour un volume total de transactions de 98 103 000 $. Les inscriptions actives ont toutefois progressé de 12 % à 45 propriétés, tout comme les nouvelles inscriptions (+6 % à 113), ce qui traduit un marché où l’offre regagne lentement du terrain sans pour autant faire reculer les prix.
Avec seulement 48 transactions résidentielles sur douze mois pour près de 2 600 logements, Hampstead affiche l’un des taux de rotation les plus faibles de l’île — signe d’un marché où les propriétaires s’installent pour des décennies plutôt que pour quelques années.
Ce faible roulement s’explique en partie par le profil des ménages : plus de la moitié des résidences sont des maisons individuelles détachées ou jumelées, souvent transmises d’une génération à l’autre dans des familles enracinées depuis plusieurs décennies dans la communauté.
Prix par segment de propriété
Le segment unifamilial domine très largement l’activité immobilière à Hampstead, les copropriétés et les plex y étant marginaux faute d’inventaire.
| Segment | Prix médian (4 derniers trimestres) | Ventes | Jours sur le marché |
|---|---|---|---|
| Maison unifamiliale | 1 825 000 $ (+1 % sur un an) | 42 | 87 (+3 jours) |
| Copropriété | Volume insuffisant pour une statistique fiable | 3 | Données insuffisantes |
| Plex (2 à 5 logements) | Volume insuffisant pour une statistique fiable | 3 | Données insuffisantes |
Pour mettre ce chiffre en perspective : la médiane provinciale d’une maison unifamiliale s’établissait à 497 501 $ en août 2026 selon l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), en hausse de 2 % sur un an mais en recul par rapport au sommet printanier de 527 000 $ atteint en avril. Le prix médian à Hampstead représente donc environ 3,7 fois cette médiane provinciale, un écart qui reflète autant la rareté du terrain disponible que la superficie généreuse des lots hérités du plan d’origine de la cité-jardin.
Quelques facteurs expliquent la résilience des prix malgré la baisse du nombre de ventes :
- Un inventaire structurellement limité — le territoire est presque entièrement construit depuis des décennies, avec très peu de terrains vacants;
- Une forte proportion de maisons détachées sur des lots de grande taille, un produit rare et recherché sur l’île de Montréal;
- Une clientèle d’acheteurs qui privilégie la proximité de communautés établies, des écoles et des lieux de culte du secteur;
- Un marché peu spéculatif, où les reventes rapides sont rares comparativement à des secteurs plus dynamiques comme Pointe-Claire ou Kirkland.
Rôle d’évaluation foncière et fiscalité municipale 2026
Le rôle d’évaluation foncière 2026-2027-2028 de Hampstead a été déposé le 12 septembre 2025 et est entré en vigueur le 1er janvier 2026, pour trois exercices financiers. Comme pour l’ensemble des municipalités liées de l’île, ce rôle est préparé par la Direction de l’évaluation foncière de la Ville de Montréal, sur mandat, et reflète les valeurs marchandes observées durant l’été 2024, la période de référence retenue pour ce cycle.
Ce nouveau rôle s’est traduit par une hausse marquée de la valeur imposable des résidences unifamiliales de Hampstead, un mouvement cohérent avec celui observé ailleurs sur l’île après plusieurs années de forte demande. Le budget municipal 2026 modifié, adopté par le conseil, chiffre à 35 249 880 $ les dépenses totales de la Ville pour l’exercice, en hausse de 2,3 % par rapport à 34 446 025 $ en 2025. De cette somme, 14 609 018 $, soit environ 41 % du budget total, correspond à la quote-part versée à l’agglomération de Montréal pour les services de police, de sécurité incendie et de transport collectif — une proportion nettement supérieure à ce qu’on observe dans la plupart des villes de banlieue hors de l’île.
Pour une maison unifamiliale moyenne, la facture de taxes municipales combinée (taxes locales et quote-part d’agglomération) s’établit à 16 254 $ en 2026, contre 15 998 $ en 2025, soit une hausse de 1,6 %. Cette hausse se décompose ainsi :
- Taxes municipales locales : 7 815 $ en 2026 contre 7 641 $ en 2025 (+2,3 %);
- Quote-part d’agglomération : 8 439 $ en 2026 contre 8 357 $ en 2025 (+1,0 %);
- Investissements en immobilisations prévus pour 2026 : 3,181 M$ à l’échelle de la Ville.
Parce que Hampstead ne compte aucun commerce ni immeuble industriel sur son territoire, la totalité de son budget municipal de plus de 35 millions de dollars repose sur les quelque 2 600 ménages résidentiels qui y habitent — une réalité qui explique en bonne partie pourquoi le compte de taxes moyen d’une maison unifamiliale y dépasse largement celui de villes voisines comptant une assiette commerciale.
La documentation budgétaire transmise aux propriétaires au début de 2026 comportait initialement une erreur dans les données comparatives présentées avec les comptes de taxes, ce qui a mené l’administration municipale à corriger et republier une version modifiée du budget peu après son adoption. Les chiffres ci-dessus correspondent à cette version corrigée, la plus récente disponible publiquement au moment de la rédaction. Ce type d’ajustement administratif reste rare, mais il illustre l’importance, pour tout acheteur, de vérifier directement auprès de la Ville le détail exact du compte de taxes d’une propriété avant de conclure une transaction plutôt que de se fier uniquement à une fiche descriptive.
Un propriétaire qui juge que la valeur inscrite au rôle ne reflète pas la valeur marchande réelle de sa propriété dispose d’un recours : la demande de révision administrative auprès du service d’évaluation foncière de la Ville de Montréal, dans les délais prévus par la Loi sur la fiscalité municipale. Notre guide complet sur la contestation d’une évaluation municipale au Québec détaille la procédure, les délais et les pièces à réunir.
Une cité-jardin sans commerce : histoire et urbanisme
Hampstead a été fondée en 1914 selon le modèle de la « cité-jardin » (garden city), un courant d’urbanisme du tournant du XXe siècle qui privilégiait un développement résidentiel à faible densité, une architecture harmonisée, de généreux espaces verts et un tracé de rues courbes conçu pour décourager la circulation de transit. La Ville a été officiellement incorporée le 19 février 1914 à la suite de l’adoption du Bill 59 par la Législature du Québec, et son premier conseil municipal s’est réuni le 7 avril 1914 sous la direction du maire fondateur James Baillie. Sir Herbert Holt, ingénieur et premier président de la Hampstead Land and Construction Company, figure parmi les huit hommes d’affaires à l’origine du projet.
Cette planification d’origine explique un trait pratiquement unique sur l’île de Montréal : Hampstead ne compte aucun commerce de détail sur son territoire municipal. Le zonage, resté fidèle à la vision d’origine depuis plus d’un siècle, réserve l’ensemble du territoire à l’usage résidentiel et institutionnel (lieux de culte, écoles, hôtel de ville), les résidents devant se tourner vers les municipalités limitrophes pour leurs besoins commerciaux courants.
Hampstead a connu une interruption temporaire de son autonomie municipale : fusionnée à la Ville de Montréal de 2002 à 2006 dans le cadre des fusions municipales québécoises, elle a été reconstituée comme ville indépendante en 2006, comme la plupart des municipalités liées de l’île. Depuis 1978, elle entretient une relation de ville jumelle avec Kiryat Shmona, dans le nord d’Israël. L’hôtel de ville actuel, construit en 1916 par James Alexander Baillie comme résidence privée avant d’être cédé à la municipalité en 1942, demeure un point de repère patrimonial du secteur. Pour les amateurs de bâti ancien, notre guide sur l’achat d’une maison patrimoniale au Québec couvre les précautions propres à ce type de propriété.
Portrait démographique
Selon le recensement de 2021 de Statistique Canada, Hampstead comptait 7 037 résidents, en hausse de 0,9 % par rapport à 6 973 en 2016 — une croissance modeste, cohérente avec un territoire presque entièrement construit où l’offre de nouveaux logements est structurellement limitée. La densité de population y atteint 3 922,1 habitants au kilomètre carré sur une superficie de seulement 1,79 km², l’une des plus fortes concentrations résidentielles de l’île de Montréal en dehors des arrondissements centraux.
Le parc de logements privés comptait 2 622 unités au recensement, dont 2 493 occupées par des résidents habituels. Le profil du bâti confirme la vocation résidentielle basse densité de la ville : environ la moitié des logements occupés sont des maisons individuelles non attenantes, complétées par des maisons jumelées et un nombre plus restreint d’immeubles à logements de faible et moyenne hauteur. L’âge médian de la population s’établit à 39,6 ans, avec près de 20 % de résidents de moins de 15 ans, une proportion de familles avec enfants supérieure à la moyenne montréalaise.
Hampstead face à ses voisines : Westmount, Mont-Royal, Côte-Saint-Luc, NDG
Hampstead partage ses limites avec Côte-Saint-Luc à l’ouest et l’arrondissement de Côte-des-Neiges–Notre-Dame-de-Grâce à l’est, dans un secteur souvent regroupé sous l’appellation générique de « municipalités liées de l’Ouest » avec Westmount et Ville Mont-Royal.
Contrairement à Westmount, dont le territoire compte plusieurs artères commerciales actives, ou à Côte-Saint-Luc, qui abrite des centres commerciaux de proximité, Hampstead reste la seule des quatre municipalités liées sans aucune assiette fiscale commerciale, ce qui pèse directement sur le compte de taxes de chaque ménage résidentiel.
Sur le plan des prix, la médiane unifamiliale de Hampstead (1 825 000 $) se situe dans la même fourchette que celle de Westmount, dépasse largement celle de Côte-Saint-Luc et de Notre-Dame-de-Grâce, et se rapproche de celle de Ville Mont-Royal (VMR), une autre cité-jardin voisine planifiée à la même époque selon des principes urbanistiques similaires. Ces quatre secteurs partagent un profil d’acheteur comparable : familles établies, proximité des grandes institutions scolaires privées et publiques, et recherche d’un cadre bâti stable plutôt que d’un potentiel de développement.
Quelques distinctions demeurent toutefois marquées :
- Westmount conserve un parc immobilier plus varié, incluant des résidences historiques de très grand prestige à flanc de montagne;
- VMR combine un cœur résidentiel de cité-jardin avec un vaste parc industriel et technologique, une assiette fiscale dont Hampstead est entièrement dépourvue;
- Côte-Saint-Luc et NDG offrent un inventaire nettement plus large de copropriétés et de plex, un segment presque inexistant à Hampstead.
Transport et accessibilité
Hampstead ne dispose d’aucune gare de train de banlieue ni de station de métro sur son territoire; l’accès au réseau de transport collectif structurant passe par les municipalités voisines. Le secteur est toutefois bien desservi par le réseau d’autobus de la Société de transport de Montréal (STM), avec plusieurs lignes reliant le territoire aux stations de métro Côte-Vertu, Namur et Snowdon, ainsi qu’un accès rapide à l’autoroute Décarie (A-15), l’un des principaux axes reliant le centre-ville de Montréal aux banlieues de l’ouest.
Cette accessibilité routière, combinée à l’absence de trafic de transit grâce au tracé de rues courbes hérité du plan d’origine de la cité-jardin, demeure un argument de vente récurrent pour les familles qui travaillent au centre-ville tout en recherchant un environnement résidentiel calme.
Profil de l’acheteur type
Le profil dominant à Hampstead reste celui de familles établies, souvent déjà propriétaires ailleurs sur l’île ou dans les municipalités liées voisines, qui recherchent :
- Une maison unifamiliale détachée avec un terrain de taille supérieure à la moyenne montréalaise;
- La proximité d’écoles publiques et privées reconnues, ainsi que de lieux de culte du secteur;
- Un environnement à très faible densité commerciale et circulation limitée aux résidents;
- Un budget d’acquisition généralement supérieur à 1,5 million de dollars, avec une mise de fonds substantielle.
Le très faible volume de transactions (42 ventes unifamiliales sur douze mois) signifie qu’un acheteur intéressé par Hampstead doit généralement composer avec un inventaire restreint et des délais de recherche plus longs que dans un marché plus large, tout en étant prêt à agir rapidement lorsqu’une propriété correspondant à ses critères se présente.
Financer l’achat d’une propriété à Hampstead
Avec un prix médian unifamilial approchant 1,8 million de dollars, l’achat d’une propriété à Hampstead dépasse largement les seuils applicables à l’assurance prêt hypothécaire de la Société canadienne d’hypothèques et de logement (SCHL), réservée aux propriétés de moins d’un million de dollars. La grande majorité des transactions à Hampstead exigent donc un financement non assuré, avec une mise de fonds minimale de 20 % et des critères d’admissibilité plus stricts de la part des prêteurs.
Avant d’entamer des visites, il est recommandé de :
- Obtenir une préapprobation hypothécaire détaillée plutôt qu’une simple préqualification, compte tenu des montants en jeu;
- Comparer les taux hypothécaires actuels au Québec auprès de plusieurs institutions, incluant un courtier hypothécaire, qui peut avoir accès à des conditions plus avantageuses pour les prêts non assurés de grande valeur;
- Évaluer le choix entre un taux fixe ou variable à la lumière du contexte de taux directeur actuel;
- Tenir compte du compte de taxes municipales combiné de plus de 16 000 $ par année dans le calcul du ratio d’endettement total.
Pour un premier acheteur qui viserait exceptionnellement ce marché, le CELIAPP et les autres programmes d’aide aux premiers acheteurs au Québec demeurent accessibles, bien que leur impact reste marginal face à des prix d’achat de cette ampleur.
La taxe de bienvenue sur une propriété à plus d’un million
L’achat d’une propriété au prix médian de Hampstead entraîne des droits de mutation immobilière (communément appelés « taxe de bienvenue ») substantiels, puisque le Québec applique un taux progressif dont le dernier palier, pour toute tranche excédant environ 1 000 000 $, atteint généralement le taux le plus élevé fixé par le règlement municipal applicable. Sur une transaction de 1 825 000 $, la facture peut ainsi dépasser 25 000 $ selon le barème en vigueur, un montant exigible en un seul versement quelques mois après la transaction, distinct du compte de taxes annuel régulier.
Ce montant doit impérativement être budgété séparément de la mise de fonds et des frais de notaire. Notre guide complet sur la taxe de bienvenue au Québec détaille le calcul exact par palier ainsi que les rares exemptions applicables (transfert entre proches parents, par exemple).
Inspection et vérifications avant l’achat
Le parc résidentiel de Hampstead compte une proportion significative de propriétés construites entre les années 1920 et 1970, ce qui rend l’inspection préachat particulièrement importante : systèmes électriques d’origine ou partiellement mis à niveau, fondations et drainage sur des lots parfois centenaires, toitures et fenestration à évaluer selon leur âge réel plutôt que selon l’apparence extérieure.
Avant de déposer une promesse d’achat, il est recommandé de :
- Retenir les services d’un inspecteur en bâtiment membre d’une association reconnue, en s’appuyant sur notre guide sur l’inspection préachat au Québec;
- Exiger la déclaration du vendeur et la comparer aux observations de l’inspecteur, conformément aux principes détaillés dans notre guide sur la déclaration du vendeur;
- Vérifier l’historique des permis de rénovation auprès du service d’urbanisme de la Ville, particulièrement pour les agrandissements ou les conversions de sous-sol;
- Utiliser notre checklist complète avant l’achat d’une maison au Québec pour ne rien oublier entre la promesse d’achat et la signature chez le notaire.
Vendre une propriété à Hampstead
Avec seulement 42 ventes unifamiliales sur douze mois et un délai médian de 87 jours sur le marché, en légère hausse par rapport à l’an dernier, vendre à Hampstead exige une préparation plus rigoureuse que dans un marché à rotation rapide. Le bassin d’acheteurs potentiels étant restreint par nature (prix d’entrée élevé, absence de copropriétés pour attirer une clientèle plus large), un positionnement de prix réaliste dès la mise en marché reste déterminant pour éviter un allongement excessif du délai de vente.
Les vendeurs ont intérêt à consulter notre guide sur le meilleur moment pour vendre une maison au Québec ainsi que notre comparatif vendre par soi-même ou avec un courtier, en gardant à l’esprit que le niveau de commission d’un courtier immobilier sur une transaction de cette valeur représente une somme importante en dollars absolus, même à un taux de commission standard. Notre guide des erreurs fréquentes des vendeurs reste également pertinent, notamment sur la question de la divulgation complète de l’état de la propriété.
Perspectives pour 2026-2027
Le maintien du taux directeur de la Banque du Canada à 2,25 % depuis septembre 2026, un septième statu quo consécutif, contribue à stabiliser la capacité d’emprunt des acheteurs sur des marchés à prix élevé comme Hampstead, sans toutefois relancer significativement le volume de transactions. La hausse marquée du rôle d’évaluation foncière entrée en vigueur en 2026 continuera par ailleurs d’influencer les décisions de vente de certains propriétaires établis depuis longtemps, dont la charge fiscale annuelle augmente plus vite que leurs revenus fixes, notamment chez les ménages retraités.
Avec un inventaire structurellement plafonné par l’absence de terrains vacants et une rareté persistante de maisons unifamiliales détachées sur l’île de Montréal, Hampstead devrait conserver des prix résilients à moyen terme, même si le volume de transactions annuel restera parmi les plus faibles de toutes les municipalités du cluster des marchés locaux.
Pour les acheteurs qui élargissent leur recherche au-delà de Hampstead, les marchés voisins de Dollard-des-Ormeaux ou de Beaconsfield offrent un inventaire unifamilial plus large à des prix d’entrée inférieurs, tout en conservant un profil de quartier familial comparable.
Questions fréquentes
Quel est le prix médian d’une maison à Hampstead en 2026?
Selon les statistiques Centris cumulées sur les quatre derniers trimestres disponibles, le prix médian d’une maison unifamiliale à Hampstead s’établit à 1 825 000 $, en hausse de 1 % sur un an. Ce prix est environ 3,7 fois supérieur à la médiane provinciale d’une maison unifamiliale, qui s’élevait à 497 501 $ en août 2026 selon l’APCIQ. Les segments de la copropriété et du plex sont pour leur part trop restreints à Hampstead pour générer une statistique de prix fiable.
Pourquoi n’y a-t-il aucun commerce à Hampstead?
Hampstead a été fondée en 1914 selon le modèle urbanistique de la cité-jardin, qui réservait délibérément l’ensemble du territoire à l’usage résidentiel et institutionnel afin de préserver un environnement calme, sans circulation de transit ni activité commerciale. Ce zonage d’origine est demeuré essentiellement inchangé depuis plus d’un siècle, faisant de Hampstead l’une des rares municipalités de l’île de Montréal entièrement dépourvue d’assiette fiscale commerciale.
Combien coûtent les taxes municipales moyennes à Hampstead?
Pour 2026, la facture combinée de taxes municipales (taxes locales et quote-part d’agglomération) d’une maison unifamiliale moyenne s’établit à 16 254 $, en hausse de 1,6 % par rapport à 15 998 $ en 2025. Cette charge élevée s’explique en bonne partie par l’absence de toute assiette fiscale commerciale ou industrielle sur le territoire, qui reporte l’intégralité du financement municipal sur les propriétaires résidentiels.
Hampstead est-elle desservie par le transport en commun?
Hampstead ne compte aucune station de métro ni gare de train de banlieue sur son territoire. L’accès au transport collectif se fait par plusieurs lignes d’autobus de la STM qui relient le secteur aux stations de métro Côte-Vertu, Namur et Snowdon, ainsi que par un accès rapide à l’autoroute Décarie pour les déplacements en voiture vers le centre-ville.
Quelle est la taxe de bienvenue sur une maison de 1,8 million de dollars à Hampstead?
Sur une transaction au prix médian de Hampstead, les droits de mutation immobilière peuvent dépasser 25 000 $ selon le barème progressif applicable au dernier palier, généralement le taux maximal prévu par le règlement municipal pour la portion du prix excédant environ un million de dollars. Ce montant est exigible séparément du compte de taxes annuel, habituellement quelques mois après la transaction, et doit être prévu au budget d’acquisition dès le départ.
Comment contester son évaluation foncière à Hampstead?
Comme pour toutes les municipalités liées de l’île de Montréal, l’évaluation foncière de Hampstead est établie par la Direction de l’évaluation foncière de la Ville de Montréal. Un propriétaire qui estime que la valeur inscrite au rôle 2026-2028 ne correspond pas à la valeur marchande réelle de sa propriété peut déposer une demande de révision administrative dans les délais prévus par la loi, généralement avant le 1er mai de l’année où le nouveau rôle entre en vigueur pour une propriété résidentielle.
Hampstead est-elle une bonne option pour un premier acheteur?
Avec un prix médian unifamilial approchant 1,8 million de dollars et un compte de taxes municipales combiné dépassant 16 000 $ par année, Hampstead demeure hors de portée de la grande majorité des premiers acheteurs québécois, même en tenant compte du CELIAPP et des autres programmes d’aide disponibles. Les municipalités voisines comme Dollard-des-Ormeaux ou Beaconsfield offrent généralement un inventaire unifamilial plus accessible pour ce profil d’acheteur.
Sources
- Centris — Statistiques du marché immobilier, Hampstead (île de Montréal)
- APCIQ — Baromètre résidentiel, province de Québec
- Ville de Hampstead — Évaluation foncière
- Ville de Hampstead — Histoire et patrimoine
- Statistique Canada — Profil du recensement de 2021, Hampstead
- Banque du Canada — Annonce du taux directeur, septembre 2026
Cet article est fourni à titre informatif seulement et ne constitue pas un conseil financier, juridique ou fiscal personnalisé. Les données de marché évoluent rapidement et peuvent varier d’un quartier à l’autre; validez toujours les chiffres les plus récents auprès de Centris, de votre courtier immobilier ou de la Ville de Hampstead avant de prendre une décision. Pour toute question spécifique à votre situation, consultez un courtier immobilier, un notaire ou un conseiller financier qualifié. Consultez notre méthodologie pour en savoir plus sur notre approche éditoriale.

L’équipe Immo Boussole est un collectif éditorial indépendant basé au Québec. Nous publions des analyses rigoureuses et vérifiables sur l’immobilier résidentiel au Québec et au Canada.